こんにちは!元ハウスメーカー営業で宅建士・FP2級のOKUです。
今回はお客様との会話形式で「住宅ローンの変動金利と固定金利の選び方」をお話しします。 営業の現場ではあまり大きな声で言わない「ぶっちゃけ話」も、この記事ではお伝えします。
💡 この記事を読むとわかること
- 変動金利と固定金利の仕組みと、それぞれの本当のメリット・デメリット
- 「5年ルール」「125%ルール」の中身と、見落としやすい「未払利息」のこと
- なぜ営業の現場では、変動金利が勧められやすいのか(元営業の本音)
- 後悔しないための3つの判断基準と、金利上昇のストレステスト
今回も、家子さんとの対話形式で進めていきますね。
「今は低金利って言われてるけど、金利のニュースが毎日のように出ていて、変動金利で本当に大丈夫なのか不安なんです。かといって固定金利は、毎月の返済額が高くて予算が厳しくて……」
住宅ローンを考え始めると、多くの方がこの板挟みになります。
住宅会社の打ち合わせでは、「皆さん、とにかく月々の支払いを抑えたいので、大半の方が変動金利を選ばれますよ」と、サラッと流されることがあります。
でも、本当にそれだけで決めてしまって良いのでしょうか。
この記事のゴールは、「みんなが選んでいるから」「金利が低いから」という理由ではなく、あなたの家庭のライフプランと、リスクへの耐性にもとづいた「後悔しない選び方」の基準を整理することです。
なお、金利や制度は変わります。この記事の数字は2026年10月12日時点で確認できたものです。借りる前に、必ず各金融機関の最新情報を確認してください。
変動金利と固定金利の基本
「そもそも、変動と固定って、何がどう違うんですか?」
「いちばんシンプルに言うと、『金利が将来変わるかどうか』の違いです。まず変動金利からいきましょう!」
変動金利とは
変動金利は、市場の金利に合わせて、適用される金利が半年ごとに見直されるタイプです。
メリット
- 固定金利より、金利が低く設定されているのが一般的
- 金利が低いぶん、借り始めの毎月の返済額を抑えやすい
デメリット
- 将来、金利が上がると、返済の負担が増える可能性がある
- 先の返済計画が立てにくい
「でも、変動金利って、金利が上がっても返済額はすぐには増えないって聞いたことがあります。」
「いいところに気づきましたね。それが『5年ルール』と『125%ルール』です。ただ、ここに落とし穴があるので、ちゃんと説明しますね。」
「5年ルール」と「125%ルール」の中身
一般的に、多くの金融機関の変動金利には、次のような仕組みがあります(元利均等返済の場合)。
- 5年ルール:金利は半年ごとに見直されるけれど、毎月の返済額が変わるのは5年ごと
- 125%ルール:5年ごとの見直しのとき、新しい返済額はそれまでの1.25倍まで
たとえば、毎月8万円返済している人なら、6年目以降の返済額は最大でも10万円まで、ということです。
「ってことは、金利が上がっても安心じゃないですか!」
「そこが落とし穴なんです。返済額が増えないだけで、金利が上がったぶんの利息は、ちゃんと発生しています。」
金利が上がると、毎月の返済額のうち、利息にまわる割合が増えます。その分、元金が減るスピードが遅くなります。さらに金利が大きく上がって、返済額が上限に収まらなくなると、「未払利息」が発生することがあります。未払利息は、あとから精算が必要になる場合があります。
つまり、この2つのルールは、返済額の急な増加をやわらげる「時間稼ぎ」であって、利息の負担そのものを減らすものではありません。
「知らなかった……。ルールがあるから大丈夫、って思い込んでました💦」
「もうひとつ大事なことがあります。この2つのルールは、すべての住宅ローンにあるわけではありません。
元金均等返済には基本的にありませんし、金融機関によっては、元利均等返済でもルールがないところがあります。
たとえば、SBI新生銀行は、公式のコラムで『5年ルール・125%ルールはない』と説明しています」
ですので、
借りる前に、「その金融機関の変動金利に、5年ルール・125%ルールはあるか」を必ず確認してください。
元利均等返済と元金均等返済の比較は別の記事にて説明します。
固定金利とは
固定金利には、大きく2種類あります。
- 全期間固定:借りた期間ずっと、金利が変わらない(代表例は、フラット35)
- 固定期間選択型:「当初10年」など、決めた期間だけ金利が変わらない。期間が終わると、そのときの金利で、次のタイプを選び直す
メリット
- 金利が上がっても、返済額が変わらない(固定している期間は)
- 先の返済計画が立てやすい。「精神的な安心感」が大きい
デメリット
- 変動金利より、金利が高く設定されているのが一般的
- そのぶん、借り始めの毎月の返済額が重くなる
「固定は安心だけど、高いんですよね……。実際、どのくらい差があるんですか?」
「住宅金融支援機構によると、2026年10月の固定金利であるフラット35は、最も多い金利が年3.83%です。1か月で0.37ポイント上がっています。現行の制度になってから最も高い水準となっています。」
「一方、変動金利は、変動金利とフラット35の金利差が2.50ポイントで、集計開始以来、最大の水準だとされています。変動と固定の差が、いまは過去にないくらい開いているんです」
「それだと、確かに変動を選びたくなりますよね……」
「そうなんです。だから、変動金利を選ぶ方が多いんですよね。
ここからは実際に数字で見てみましょう」
なぜ「変動金利」を選ぶ人が多いのか(元営業の本音)
住宅金融支援機構の「住宅ローン利用者の実態調査」(2026年1月調査)では、実際に利用した金利タイプは次のとおりでした。
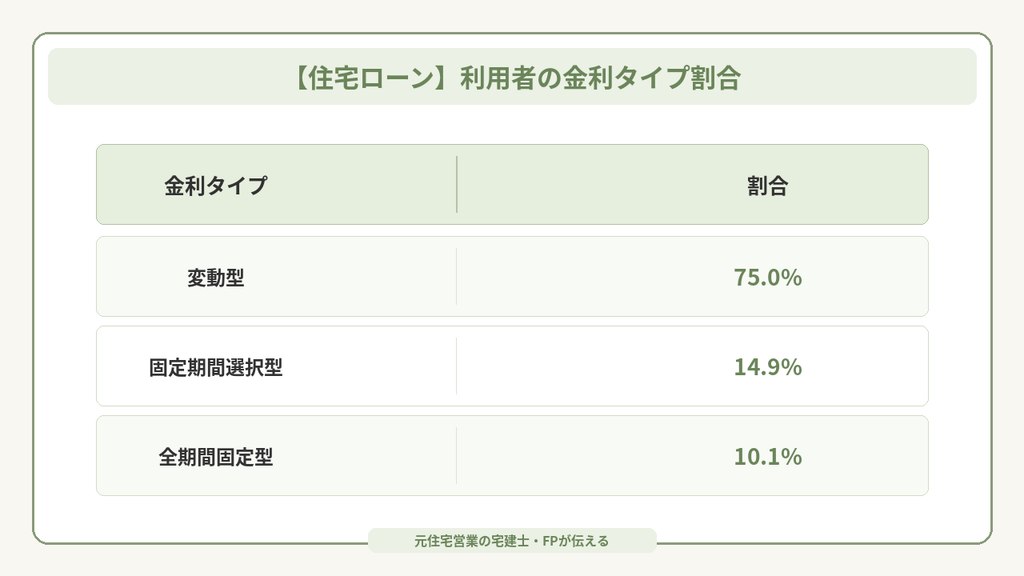
変動型は、2025年4月調査の79.0%から4.0ポイント下がったものの、今も圧倒的に多数派です。
「4人に3人は変動なんですね。でも、それって本当にみんな納得して選んでるんでしょうか……」
その視点、非常に重要です!「ここからは、『私の経験』と『一般的に言われていること』を分けてお話ししますね」
私の経験
営業の現場では、「皆さん、とにかく月々の支払いを抑えたいので、大半の方が変動金利を選ばれますよ」という説明が、サラッと流れてしまうことがあります。
そして、固定金利を選ぶと、借入可能額が下がったり、毎月の返済額が数万円増えたりして、希望の家の契約が難しくなるケースがありました。
また、「日本は景気が悪いから、当分、金利は上がりませんよ」という言葉も、営業の現場では聞かれがちな説明です。
実際、金利は上がってきているのは事実ですからね。
一般的に言われていること
ここからは、私個人の経験ではなく、公開されている情報にもとづく内容です。
- 変動金利は、固定金利より金利が低いので、借入可能額を確保しやすく、毎月の返済額も抑えやすい
- 住宅価格の高騰を背景に、「変動でないと、希望の予算が組めない」という声がある
- 日本銀行は、2026年9月18日の会合で、政策金利を1.0%から1.25%に引き上げました。変動金利は、この政策金利の動きの影響を受けやすいとされています
「じゃあ、営業さんが変動を勧めるのは、悪気があるわけじゃなくて……」
「そうなんです。予算の壁を越えるために、変動金利が『現実的な選択肢』になっているという構造があるんです。営業担当者も、お客様の希望を叶えたい。だから、悪意があるわけではないんですよね。」
「ただ、『当分、上がりませんよ』という言葉には、注意してください。金利の未来を、正確に予測できる人はいません。実際、日銀は2024年3月以降、何度も利上げをしています。『上がらない』を前提に家計を組むのは、リスクのある決め方なんです」
「変動金利が悪いわけじゃなくて、『上がらない前提』で決めるのがこわいってことですね」
「その通りです。それが、この記事でいちばん伝えたいことなんです。」
お客様から頻繁にいただく疑問
ここからは、よくある疑問を、家子さんと一緒に整理していきます。
疑問① 「限界まで借りて、変動で大丈夫ですか?」
「うちの世帯年収は600万円です。子どもの教育費も考えると、やっぱり変動で、借りられる限界まで借りて大丈夫でしょうか……?」
正直に言います。限界まで借りるのは、危険です。判断の基準は、金利が1%上がったとき、家計が耐えられるか。つまり『ストレステスト』なんです」
「前回の記事でお話しした『借りられる額』と『返せる額』の違いを、もう一度思い出してください。変動金利は、その差が、あとから広がる可能性があるんですよ。」
【モデルケース】金利が上がったら、家計はどうなる?
これは、説明のために作った仮のケースです。実際の事例ではありません。前回の記事と同じ家計の条件にしています。
前提(すべて仮の設定です)
- 家族:夫婦+子ども2人、車1台
- 世帯年収(額面):600万円、月の手取りは平均40万円
- 住宅以外の生活費:月24万円
- 購入後の住宅関連の維持費:月2.8万円(固定資産税・保険・修繕の積立)
- 住宅ローン:35年、元利均等、ボーナス返済なし
- 借り始めの変動金利:年1.2%(仮の設定)
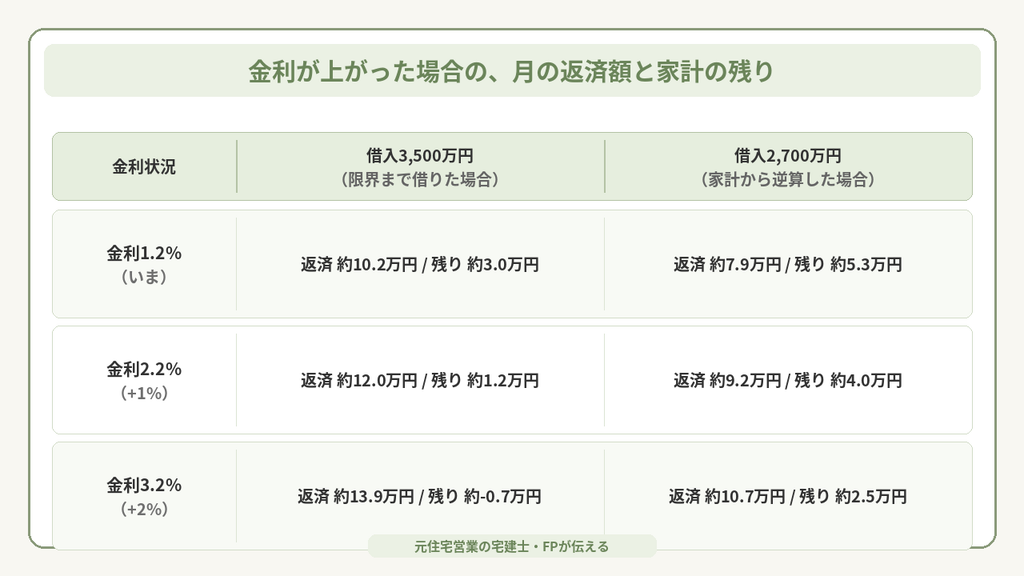
※「残り」は、月の手取り40万円から、生活費24万円、住宅関連の維持費2.8万円、ローンの返済額を引いた金額です。
※金利が変わったあと、返済額にすぐ反映される場合の、単純な試算です。5年ルール・125%ルールがある場合、返済額が反映されるタイミングは遅くなりますが、利息の負担は増えます(未払利息が発生する場合もあります)。
※返済額は、残高や残りの期間の変化を考慮しない、概算です。
「3,500万円だと、金利が3.2%になったらマイナスになっちゃうんですね……。2,700万円なら、まだ貯金に回せる……」
そうです。同じ変動金利でも、借りる額によって、金利が上がったときの余裕がまったく違うんです。ちなみに、これは『3,500万円が悪い』という話ではありません。貯蓄に余裕があったり、収入が増える見込みがあったりすれば、結論は変わります。大切なのは、自分の家計の数字で、ストレステストをやってみることです。」
疑問② 「共働きなら、変動でも大丈夫ですよね?」
「うちは共働きなので、収入が2本あるし、変動でも大丈夫ですよね?」
「共働きは心強いですよね。ただ、出産、育児、転職、介護などで、収入が一時的に下がることがあります。そこに金利上昇が重なったときに、耐えられるか。変動金利は、収入が下がるリスクと、金利が上がるリスクが、同時に来る可能性があるんです」
「片方の収入が減っても、返せるかを考えておく、ってことですね!」
「その通りです!共働きの場合、ペアローンを採用することもありますが、こちらに関しても、今後別の記事にしますね。」
後悔しないための「3つの判断基準」
では、どう決めればいいのか。私は、次の3つで考えることをおすすめします。
判断基準① 「金利が上がっても、生活できるか」(家計の余力)
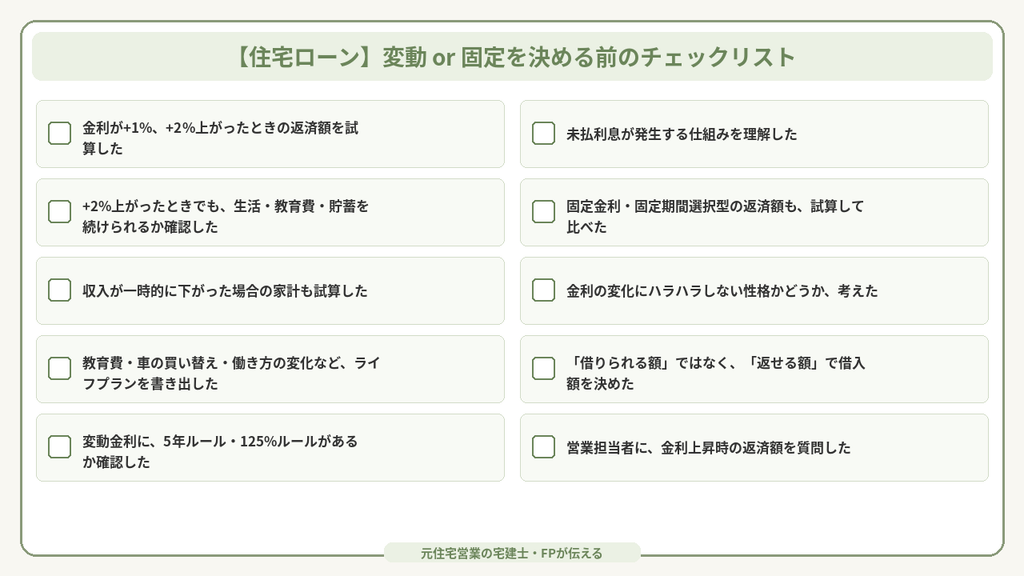
変動金利を選ぶなら、借りる前に、必ず「ストレステスト」をやってみてください。
- 金利が+1%上がったら、毎月の返済額はいくらになる?
- 金利が+2%上がったら?
- そのとき、生活費・教育費・貯蓄を、いまのまま続けられる?
+2%でも「生活はできる」なら、変動金利の選択肢は十分あります。「+1%でギリギリ」なら、借入額を下げるか、固定金利を検討したほうが安心です。
判断基準② ライフプランが変わる可能性
次のようなイベントが予定されている、あるいは起こりうる場合は、慎重に考えましょう。
- 教育費がこれから増える
- 車の買い替えがある
- 出産・育児で、収入が一時的に下がる可能性がある
- 転職、働き方の変化、親の介護
世帯収入が一時的に下がる可能性があるなら、固定金利、あるいは固定期間選択型(当初10年固定など)で、リスクを抑えるという選択肢があります。
判断基準③ 心理的耐性
数字には出ませんが、とても大事な基準です。
「正直、毎月のように金利のニュースを見て、ハラハラしちゃう性格なんです……」
「それなら、固定金利を選ぶ価値は十分にあります。固定金利の高い金利は、『安心料』だと考えることもできるんです。ストレスで毎日つらくなるくらいなら、そのぶんを払って、安心を買うのも立派な判断ですよ。」
「損か得か、じゃなくて、自分が安心して暮らせるか、で選べばいいんですね!」
「そうです。どちらが得か、というギャンブルにしないこと。それがいちばん大切です。」
まとめ
- 変動金利は「金利が低い」代わりに、将来、返済の負担が増える可能性がある。
固定金利は「金利が高い」代わりに、安心感がある - 5年ルール・125%ルールは、返済額の急増をやわらげるだけ。利息の負担を減らすものではなく、未払利息が発生することもある。
- 変動金利が選ばれやすいのは、予算の壁を越えるための現実的な選択肢になっているから。「当分上がらない」を前提にするのは危険⚠️
- 判断基準は3つ。
①金利が上がっても生活できるか(ストレステスト)
②ライフプランの変更可能性
③心理的耐性 - 大切なのは、「どちらが得か」ではなく、「万が一、金利が上がっても、我が家の家計が破綻しないか」というリスク管理の視点
「金利がどうなるかは誰にもわからないけど、どうなっても大丈夫なように決めておく、ということなんですね。まず、うちの家計で+2%の試算をやってみます!」
「それが、いちばんの第一歩です。金利の未来を、正確に予測できる人はいません。だからこそ、自分の家計を守る視点で選ぶことが、家づくりを成功させる唯一の防衛策だと、私は思っています。」
住宅ローンの選び方は、人生の大きな分かれ道です。迷ったり、不安になったりするのは、当然のことだと思います。この記事が、あなたが納得して選ぶための材料になれば嬉しいです。
当メディア(スマイノホンネ)では、個別の資金計画や住宅ローンの不安に関するご相談も受け付けています。[お問い合わせフォーム]
どんなことでもご相談お待ちしておりますので、お気軽に送ってくださいね!!
最後まで読んでくださって、ありがとうございました!
参考にした情報(出典)
- 住宅金融支援機構「フラット35 金利情報」(2026年10月の金利水準) https://www.simulation.jhf.go.jp/flat35/kinri/index.php/rates/top
- 住宅金融支援機構「住宅ローン利用者の実態調査」(2026年1月調査)。信金中金総研「金利上昇局面における住宅ローン市場の動向」(2026年9月8日)より確認 https://www.scbri.jp/reports/.assets/newstopics_20260908.pdf
- SBI新生銀行 住宅ローンコラム「住宅ローン変動金利の5年ルール・125%ルールとは?」 https://www.sbishinseibank.co.jp/retail/housing/column/vol72.html
- ファイナンシャルフィールド「住宅ローンの変動金利の仕組みとは?ルールや注意点を解説」 https://financial-field.com/loan/entry-97259
- モゲチェック「住宅ローン金利2026年10月の最新動向」(変動金利とフラット35の金利差) https://mogecheck.jp/articles/show/51rzNy7XEJ5o4mQ6ZkVv
- 日本銀行の政策金利(2026年9月18日の会合で1.25%に引き上げ)。日本銀行の公式発表で最新の情報を確認してください
コメント