こんにちは!元ハウスメーカー営業で宅建士・FP2級のOKUです。
今回はお客様との会話形式で「住宅ローンの予算の決め方」をお話しします。
商談の場ではなかなか言いにくい、元営業だからこそ話せる「本音」も交えてお話しします。
💡 この記事を読むとわかること
- 「借りられる額」と「返せる額」の違い
- 銀行が貸せる金額を決めるときの基準(返済負担率・審査金利)
- 家計から逆算して、無理のない予算を決める6つのポイント
「借りられる額」と「返せる額」って、何が違うの?
そもそも、銀行が言う「借りられる額」と、自分たちの「返せる額」って、そんなに違うものなんですか?
違うんです。ここが一番大事なところなので、表にしますね。
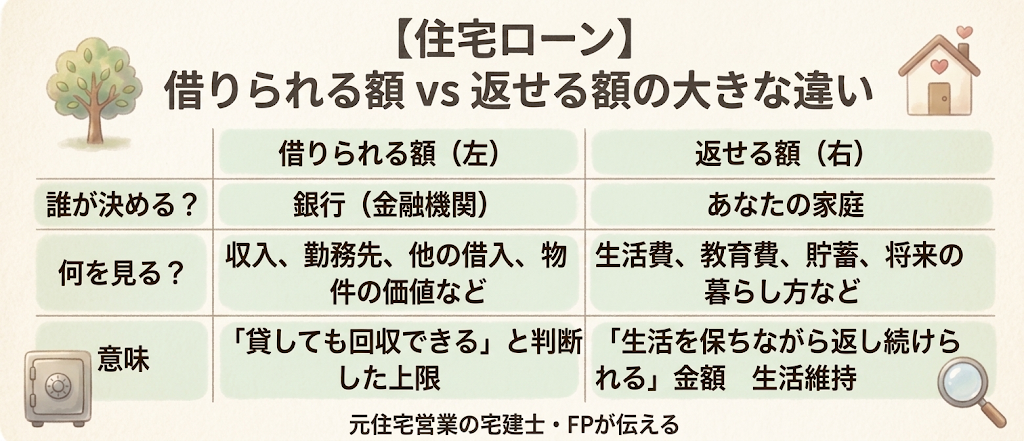
銀行は貸す側なので、「この人は返せそうか」を見ます。でも、「子どもの教育にこのくらい使いたい」「旅行も続けたい」「老後のために貯めたい」っていう、あなたの暮らしの希望は審査項目にないんですよ。
たしかに、銀行にそこまで見てもらえるとは思ってなかったです……。
そうなんです。審査に通ることと、安心して暮らせることは、別の話なんですよね。
銀行は「いくらなら貸せるか」をどう決めているの?
じゃあ、銀行はどうやって金額を決めているんですか・・・?
見ているのは、審査金利、返済負担率、融資率、担保価値などです。その中でも特に大事な2つを説明しますね。
① 返済負担率
返済負担率は、年収に対して、1年間のローン返済額がどれくらいかという割合です。
返済負担率 = 年間の返済額 ÷ 年収
多くの金融機関は上限を30〜35%くらいにしています。フラット35だと、年収400万円未満なら30%以下、400万円以上なら35%以下が基準です。銀行によっては40%以下というところもあるという解説もあります。
えっ、年収の35%も返済に使うんですか? けっこう多くないですか?
そう感じますよね。それが銀行の上限の目安、ということなんです。
② 審査金利
もうひとつ、審査金利があります。実際に貸し出す金利とは別に、審査のためだけに設定される、高めの金利のことです。一般的には3〜4%程度が目安とされています。金融機関ごとに違っていて、数字は公開されていません。
なんでわざわざ高い金利で審査するんですか?
将来金利が上がっても、ちゃんと返せるかを確かめるためです。銀行側から見れば、とても合理的なんですよ。
借りられる額まで借りると、何か問題があるの?
でも、銀行が「貸せる」って言ってくれてるなら、そこまで借りても大丈夫なんじゃ……?
正直に言うと、問題にならない家庭もあれば、苦しくなる家庭もあります。一律には言えないんです。
収入が安定していて、貯蓄に余裕があり、教育費の見通しも立っている家庭なら、上限に近い借入でも問題なく暮らせることはあるでしょう。ただ、参考になる民間の調査があります。
- 三井住友トラスト・資産のミライ研究所の調査(2026年1月実施、住宅ローン返済中の約6,000人が対象)では、35.2%が住宅ローンに何らかの後悔があると回答しています。
- 後悔の内容で最も多かったのは**「借入金額を少なくすればよかった」(28.3%)**でした。
- 同じ調査で、返済比率が2割の人は38.5%、3割の人は46.4%が後悔していると答えています。
約3割だと、半分近くの人が後悔してるんですね……。
ただ、これは日本全体の統計ではなく、特定の調査の結果です。「借りすぎた人が多い」と断定はできません。それでも、返済の負担が重いほど、後悔したり、貯蓄との両立が難しいと感じたりする人が増える傾向は、参考にしていいと思います
。
みんなは年収の何倍の家を買っているの?
みんなは、年収の何倍くらいの家を買ってるんでしょう? それを基準にしたいんですよね。
公的データですが、住宅金融支援機構の「2024年度 フラット35利用者調査」では、こう紹介されています。
- 建売住宅:6.7倍
- 新築マンション:約7.0倍
- 注文住宅:6.9倍
- 土地付注文住宅:7.5倍
平均して年収の約7倍程となっており、実際私が以前対応したお客様も、年収の6〜7倍の方が多かった印象にあります。
ただし、注意が2つあります。
- この倍率は「購入価格 ÷ 世帯年収」で、借入額の倍率ではありません(頭金を含みます)
- あくまでフラット35を使った人の平均で、「これが適正」という目標ではありません
なるほどー。あくまで借入額の倍率ではなく、年収ベースで見た時の倍率だからこそ、自分の家庭に合った借入額の設定が大事ですね。
まさに仰るとおりです!「平均は「みんなこうしてる」という目安であって、あなたの家庭に合う額を考えていくことが大切になりますし、私もそう心がけてきました。
「無理なく返せる額」を考える6つのポイント
じゃあ、どうやって考えたらいいんですか?
色々と考えないといけなそうで何から始めたらいいか・・・。
焦らなくて大丈夫ですよ!
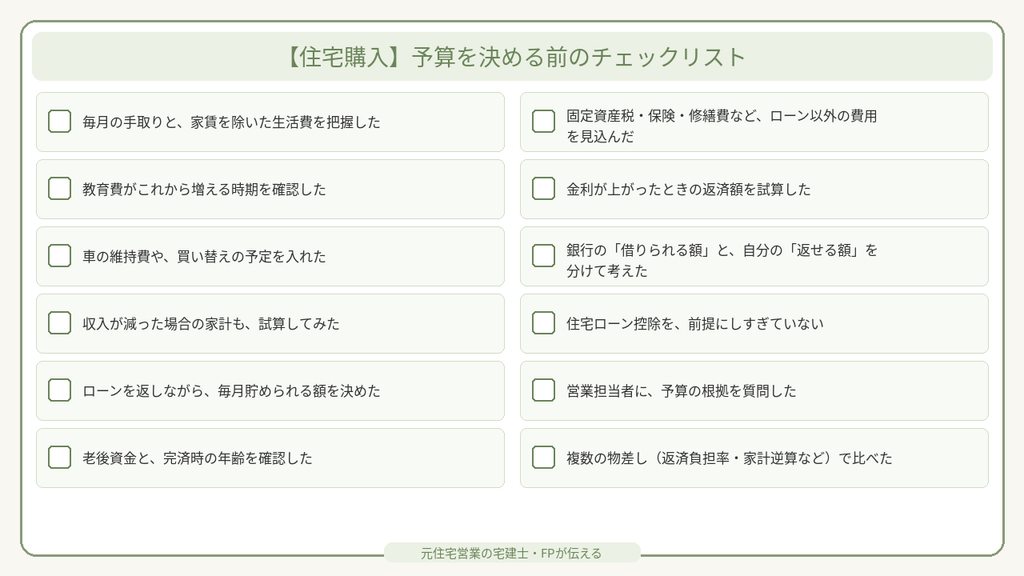
家計から逆算するのが基本です。見るポイントは6つ。順番にいきますね。
1. 今の生活費
食費、光熱費、通信費、保険料など。家賃を除いた生活費を、手取りから引いてみましょう。
2. 教育費
今かかっている教育費だけじゃなくて、これから増える時期も見てください。
教育費は、成長に合わせて増えていくのが一般的です。しかも、住宅ローンの返済期間と重なります。
3. 車などの固定的な支出
ガソリン、保険、税金、車検、駐車場など。普段意識していないこれらのお金も、毎月に均してみると、意外な額になります。買い替えの予定も入れておきましょう。
4. 将来の収入の変化
うち、共働きなので、そこは大丈夫かなって思ってます。
将来的にも給料が増えていくだろうし・・・!!
そういったお声頻繁にいただきます。
ですが、共働きの方ほど、一度考えてみてほしいんです!出産、育児、転職、介護などで収入が変わる可能性はあります。今の世帯収入がずっと続く前提だけで決めないようにしましょう。
5. 貯蓄・老後資金
ここは本当に見落としやすいです。完済時の年齢を80歳未満とする金融機関が多いので、35年ローンだと、老後の準備の時期と重なる可能性があります。ローンを返しながら、貯蓄も続けられるか、考えてみてください。
6. 金利が上がったとき
2026年10月時点で、日銀は政策金利を引き上げています。9月の会合で1.25%になり、フラット35(買取型)は10月に3.83%まで上がりました。変動金利は1%台の銀行が多いですが、引き上げは続いています。
変動金利を選ぶ場合は、金利が上がったときの返済額を、あらかじめ試算しておくと安心です(変動と固定の違いは別記事で解説します)。
目安は「返済負担率」で考えてみる
結局、返済負担率はどのくらいが目安なんでしょう?
私の経験則ではありますが、20〜25%程度を目安にする方が多い印象です。ただし、借入可能額は「金融機関が貸せる上限」であって、「借りるべき額」ではないということを必ず覚えておいてください!
ただし、これも目安にすぎません。同じ年収でも、家族構成や貯蓄で、適正な負担率は変わります。
住宅ローン控除は、当て込みすぎない
住宅ローン控除でお金が戻ってくるから、多めに借りても平気ですよね?
ちょっと待ってください!
住宅ローン控除は、2026年度の税制改正で、適用期限が2030年12月31日まで5年間延長されました。ただ、住宅の省エネ性能などで、借入限度額や控除期間が変わります。
控除は「戻ってくるお金」ですが、返済計画の前提にしすぎないほうが安心です。(こちらの控除に関しても別記事で紹介いたします。)
ローン以外にも「家にかかるお金」がある
月々の返済額だけで予算を考えると、よく見落とします。持ち家になると、ローン以外にもお金がかかるんです。
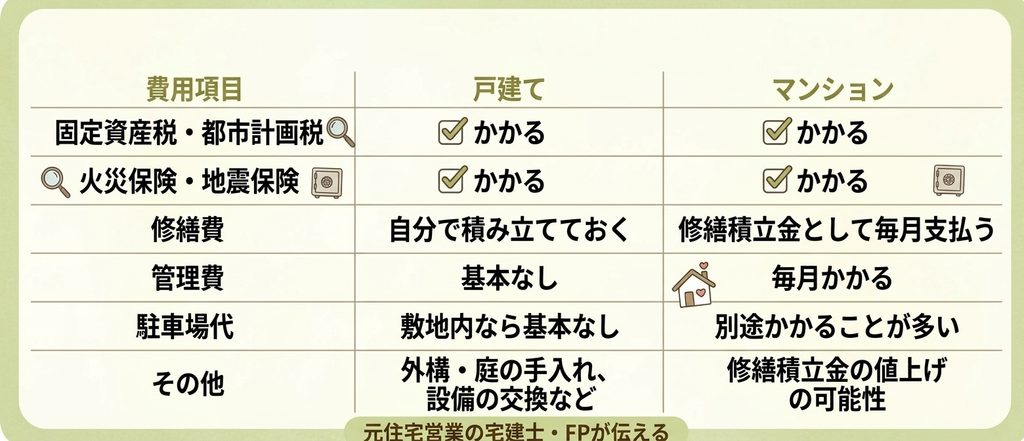
戸建ては管理費がないから、安く済むのかと思ってました。
管理費がない代わりに、修繕の費用を自分で計画的に貯めておく必要があるんです。マンションは、毎月の管理費・修繕積立金が固定でかかって、あとから積立金が値上がりすることもあります。
建売・注文住宅・マンション・中古。どれが合うかは家庭によって違います。どのタイプでも、「ローンの返済額+これらの費用」が毎月の住宅関連の支出になる、と考えてください。
住宅営業の現場では、どこで予算を間違えやすい?
OKUさんは営業のとき、予算の話ってどうされてたんですか?
ここは、私の経験と、一般的に言われていることを分けてお話ししますね。
〜私の経験〜
最初の面談では、現在お客様がお支払いしているお家賃からおおよその借入額やどこまでの予算感なのかを伺っていました。
お客様の予算が合わない場合には、他社さんをご紹介したり、予算が上がりすぎないよう、しっかりと話し合ったうえで止めたこともありました。
お客様と初めて話すときはいつも、「なぜその予算にしたのか」というきっかけを伺ったうえで、FP相談をしていました。
実際、予算をだいたいで決めるお客様が多くいらっしゃっるのですが、改めて月々の支払いや今後の生活を考えると、「高望みしすぎたかも」という声や「意外と予算伸びるかも!」というように、お客様が当初考えていた予算とは異なるケースがほとんどです。
だからこそ、お家のことを考える前にまずは、予算感を明確にするためにも、FP相談をすることを推奨いたします。
一般的に言われていること
ここからは、私個人の経験ではなく、公開されている調査や解説にもとづく内容です。
- 住宅金融支援機構の調査では、住宅ローンの借入先を知るきっかけは住宅販売事業者が最も多いとされています。営業担当者の説明が、ローン選びに影響する場面は多いようです。
- ハウスメーカーのFP相談では、提携している金融機関の住宅ローンを紹介するのが一般的とされています。手続きがスムーズになる利点もありますが、他の選択肢と比べる視点は、自分でも持っておくと安心です。
うーん……営業さんの話って、どこまで信じていいのか難しいですね。
営業担当者も、銀行も、悪いわけじゃないんです。それぞれの立場でできることが違うというだけで。だからこそ、最後に予算を決めるのは、あなた自身なんですよ。
営業担当者に「この予算なら買えます」と言われたら
営業さんに「この予算なら大丈夫ですよ」って言われたら、どう返したらいいですか?
そのまま受け取らずに、次の質問をしてみてください。ちゃんと答えてくれる担当者なら、むしろ信頼できる材料になります。
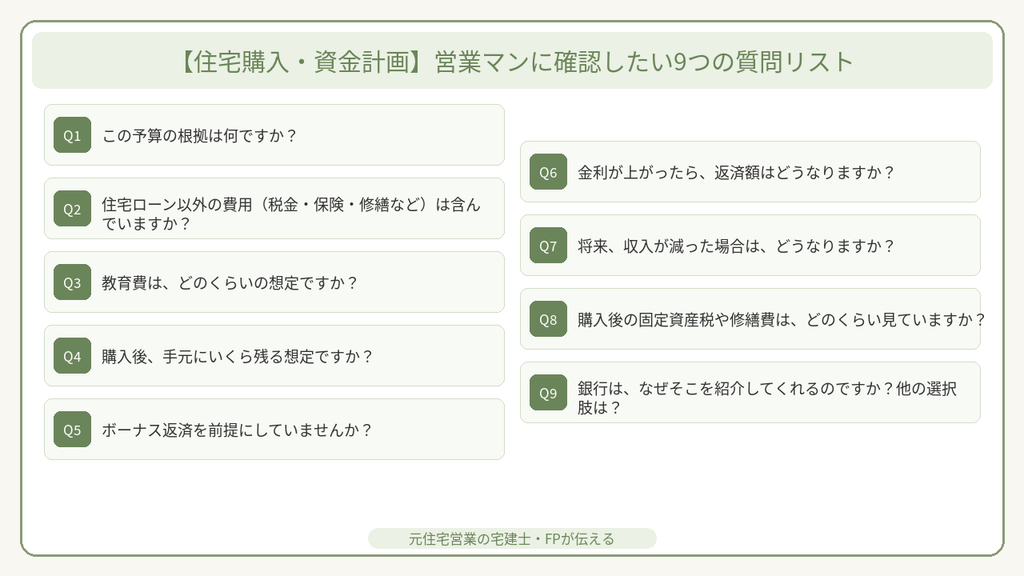
こんなに聞いていいんですね。ちょっと聞きづらいなって思ってました。
聞いていいんです。お客様の人生で一番大きな買い物ですから。遠慮はいりません。
まとめ
- 「借りられる額」は銀行の物差し、「返せる額」はあなたの家庭の物差し。別のものです
- 銀行の審査は合理的ですが、教育費や貯蓄、暮らしの希望までは見ていません
- 返せる額は、家計から逆算して考える(生活費・教育費・車・収入の変化・貯蓄・金利)
- 住宅ローン以外にも、固定資産税・保険・修繕費などがかかる
- 大切なのは、「借りられる金額」ではなく、「自分たちがどんな暮らしを続けたいか」から予算を考えること
なんだか、肩の力が抜けました。まず、うちの家計を書き出してみます!
それがいちばんの第一歩です。住宅購入は大きな決断なので、迷ったり不安になったりするのは当然のことなんですよ。この記事が、あなたが納得して予算を決める材料になれば嬉しいです。
最後まで読んでいただきありがとうございました!
この記事でも解決しないことがこざいましたら、【お問い合わせ】の方から個別にご質問ください。個人的なことでも構いませんので、いつでもご相談お待ちしております!
参考にした情報(出典)
- 三井住友信託銀行「返済比率、2割と3割には“見えない境界線”あり?」(三井住友トラスト・資産のミライ研究所「住まいと資産形成に関する意識と実態調査」2026年、2026年6月15日公表) https://prtimes.jp/main/html/rd/p/000000152.000055547.html
- 住宅金融支援機構「2024年度 フラット35利用者調査」 https://www.jhf.go.jp/files/a/public/jhf/400374389.pdf
- 住宅金融支援機構「フラット35」の返済負担率の基準(最新の内容は公式サイトで確認)
- 国土交通省・国税庁(住宅ローン控除の最新情報は公式サイトで確認)
コメント